
Hoe bereken je de herbouwwaarde van je huis?
In dit artikel
- Wat betekent herbouwwaarde precies?
- Hoe bereken je de herbouwwaarde van je huis? Stap voor stap
- Verzamel de belangrijkste woninggegevens
- Gebruik een herbouwwaardemeter
- Laat een taxatie uitvoeren bij twijfel
- Welke factoren beïnvloeden de herbouwwaarde?
- Veelgemaakte fouten bij het inschatten
- Herbouwwaarde en opstalverzekering
- Hoe vaak moet je de herbouwwaarde controleren?
- Veelgestelde vragen
- Is de herbouwwaarde hetzelfde als de marktwaarde?
- Telt de grond mee bij de herbouwwaarde?
- Kan ik de herbouwwaarde zelf berekenen?
- Moet ik verbouwingen doorgeven aan mijn verzekeraar?
- Wat gebeurt er als mijn herbouwwaarde te laag is?
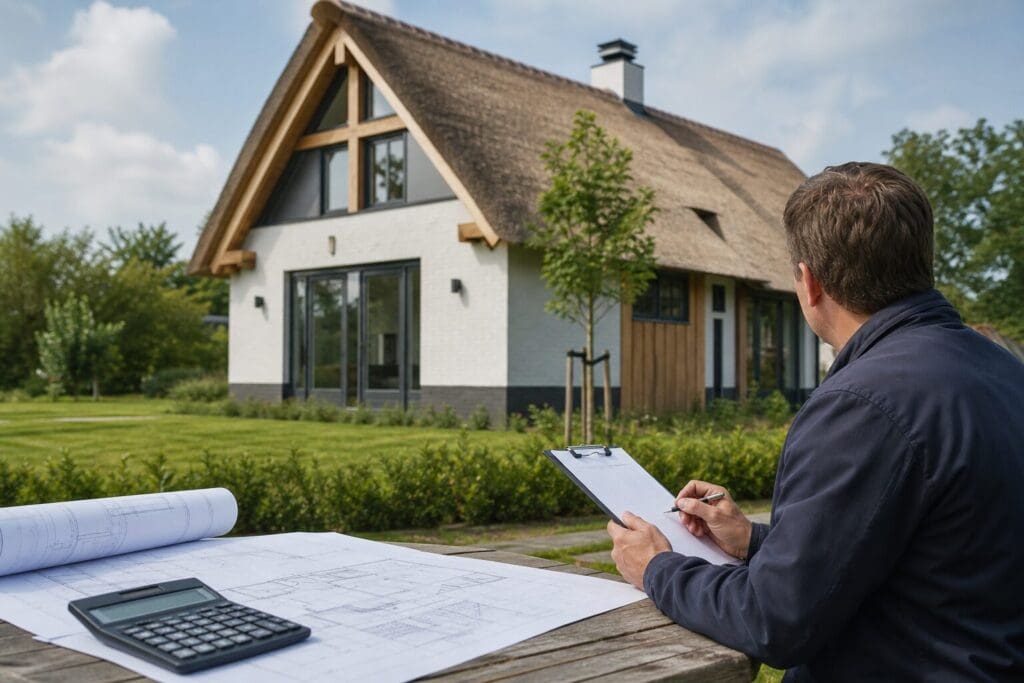
Hoe bereken je de herbouwwaarde van je huis? Die vraag is belangrijk als je een opstalverzekering afsluit of controleert. De herbouwwaarde is het bedrag dat nodig is om je woning opnieuw te bouwen na bijvoorbeeld brand, stormschade of instorting. Het gaat dus niet om de verkoopprijs van je huis, maar om de kosten van herbouw op dezelfde plek, met vergelijkbare materialen en kwaliteit.
Wat betekent herbouwwaarde precies?
De herbouwwaarde is de geschatte prijs om je woning volledig opnieuw op te bouwen. Daarbij tellen onder meer bouwmaterialen, arbeidskosten, fundering, installaties, afwerking en architectonische kenmerken mee. De grondwaarde telt niet mee, omdat de grond na schade meestal blijft bestaan.
Dit maakt de herbouwwaarde anders dan de marktwaarde. De marktwaarde hangt af van ligging, vraag en aanbod, woonoppervlak, energielabel en de populariteit van de buurt. Een huis in Amsterdam kan bijvoorbeeld een veel hogere marktwaarde hebben dan een vergelijkbare woning in een kleiner dorp, terwijl de bouwkosten minder sterk verschillen.
Voor je opstalverzekering is vooral de herbouwwaarde relevant. De verzekeraar wil weten welk bedrag nodig is om de woning te herstellen of opnieuw te bouwen. Is dat bedrag te laag ingeschat, dan kun je bij grote schade te maken krijgen met onderverzekering.
Hoe bereken je de herbouwwaarde van je huis? Stap voor stap
Er zijn meerdere manieren om tot een betrouwbare schatting te komen. Vaak is een combinatie van gegevens het meest praktisch: je kijkt naar kenmerken van je woning, gebruikt een rekenhulpmiddel en laat bij twijfel een deskundige meekijken.
Verzamel de belangrijkste woninggegevens
Begin met de gegevens die invloed hebben op de bouwkosten. Hoe completer je overzicht, hoe nauwkeuriger de berekening meestal wordt. Denk aan:
- Het type woning, zoals vrijstaand, twee-onder-een-kap, rijtjeshuis of appartement.
- De inhoud of woonoppervlakte van de woning, inclusief aanbouwen.
- Het bouwjaar en de staat van onderhoud.
- Het aantal bouwlagen, de kapvorm en de aanwezigheid van een kelder.
- Bijzondere materialen, luxe afwerking of maatwerkconstructies.
- Vaste onderdelen zoals keuken, badkamer, zonnepanelen en installaties.
Deze gegevens staan deels in aankoopdocumenten, bouwtekeningen, taxatierapporten of gegevens van de gemeente. Voor een appartement speelt vaak ook de splitsing en de rol van de vereniging van eigenaars mee.
Gebruik een herbouwwaardemeter
Veel verzekeraars gebruiken een herbouwwaardemeter. Dit is een vragenlijst waarmee de herbouwwaarde wordt ingeschat op basis van woningtype, afmetingen, bouwkwaliteit en afwerking. Het voordeel is dat de methode aansluit bij de manier waarop verzekeraars risico’s beoordelen.
Een herbouwwaardemeter is vooral geschikt voor gangbare woningen zonder uitzonderlijke bouwstijl of zeer luxe afwerking. Bij monumenten, woonboerderijen, villa’s, woningen met bijzondere materialen of zelfgebouwde huizen kan de uitkomst minder goed passen. In zulke gevallen is extra controle verstandig.
Let erop dat de herbouwwaarde niet automatisch hetzelfde blijft. Bouwkosten kunnen veranderen, en je woning kan door verbouwing of verduurzaming meer waard worden om opnieuw te bouwen.
Laat een taxatie uitvoeren bij twijfel
Een bouwkundig taxateur of gespecialiseerd deskundige kan de herbouwwaarde bepalen aan de hand van de woning zelf. Dat is nuttig als de woning afwijkt van standaardbouw, als er veel maatwerk is toegepast of als de verzekerde som duidelijk verouderd lijkt.
Een taxatie kost geld, maar kan duidelijkheid geven. Zeker bij woningen met rieten daken, monumentale details, complexe funderingen of hoogwaardige installaties is een professionele beoordeling vaak betrouwbaarder dan een algemene rekentool.
Welke factoren beïnvloeden de herbouwwaarde?
De herbouwwaarde wordt bepaald door wat het kost om de woning opnieuw neer te zetten. Sommige factoren liggen voor de hand, andere worden snel vergeten.
De omvang van de woning is een belangrijke factor. Een groter huis vraagt meer materiaal en arbeid. Ook de vorm telt mee. Een eenvoudige rechthoekige woning is vaak minder complex dan een huis met erkers, dakkapellen, meerdere dakvlakken en afwijkende verdiepingshoogten.
Daarnaast speelt de bouwkwaliteit een grote rol. Een woning met standaardafwerking heeft andere herbouwkosten dan een huis met natuursteen, maatwerkkozijnen, luxe sanitair of uitgebreide domotica. Ook technische installaties tellen mee, zoals warmtepompen, zonnepanelen, vloerverwarming en ventilatiesystemen.
Verder kunnen sloopkosten, opruimkosten en noodzakelijke voorbereidingen invloed hebben. Na ernstige schade moet de locatie vaak eerst veilig worden gemaakt voordat herbouw kan beginnen. Niet iedere berekening toont die posten even duidelijk, terwijl ze bij een schadegeval wel relevant kunnen zijn.
Veelgemaakte fouten bij het inschatten
Een veelgemaakte fout is de herbouwwaarde verwarren met de WOZ-waarde. De WOZ-waarde is bedoeld voor belastingen en houdt rekening met marktontwikkelingen. Voor de opstalverzekering is dat niet hetzelfde uitgangspunt.
Ook de aankoopprijs is geen betrouwbare maatstaf. Je kunt een woning duur kopen door de ligging, terwijl de herbouwkosten relatief normaal zijn. Andersom kan een betaalbare woning door bijzondere constructies of materialen duur zijn om opnieuw te bouwen.
Andere fouten zijn:
- Verbouwingen niet doorgeven of niet meenemen in de berekening.
- De waarde van een garage, aanbouw of serre vergeten.
- Uitgaan van oude bedragen zonder indexering.
- Denken dat verduurzaming geen invloed heeft op de herbouwwaarde.
- Alleen naar woonoppervlak kijken en bouwkwaliteit negeren.
Vooral na een verbouwing is controle belangrijk. Een nieuwe uitbouw, dakkapel, luxe badkamer of andere vaste verbetering kan de kosten van herbouw verhogen.
Herbouwwaarde en opstalverzekering
Bij een opstalverzekering vormt de herbouwwaarde meestal de basis voor het verzekerde bedrag. De verzekering dekt schade aan vaste onderdelen van de woning, zoals muren, dak, leidingen, vaste vloeren, keuken en badkamer. Losse spullen vallen doorgaans onder de inboedelverzekering.
Als de herbouwwaarde te laag is vastgesteld, kan er onderverzekering ontstaan. Dat betekent dat de verzekerde som lager is dan de werkelijke herbouwkosten. Bij grote schade kan dit financieel nadelig uitpakken. Sommige verzekeraars bieden garantie tegen onderverzekering als je hun herbouwwaardemeter juist invult. De voorwaarden kunnen per verzekeraar verschillen.
Controleer daarom regelmatig of de verzekerde waarde nog past bij je woning. Dat is vooral verstandig na verbouwing, verduurzaming, aankoop van een woning of wanneer je polis al jaren niet is bijgewerkt.
Hoe vaak moet je de herbouwwaarde controleren?
Er is geen universele termijn die voor iedereen perfect is. Wel is het verstandig om de herbouwwaarde periodiek opnieuw te bekijken. Bouwkosten en arbeidskosten kunnen veranderen, en woningen veranderen mee met hun bewoners.
Een praktisch moment is de jaarlijkse controle van je woonverzekeringen. Kijk dan of de woning nog overeenkomt met de gegevens op de polis. Heb je iets aangebouwd, geïsoleerd, vernieuwd of luxer afgewerkt? Dan kan de herbouwwaarde hoger zijn dan eerder berekend.
Ook bij aankoop van een huis is het verstandig om niet blind te vertrouwen op oude verzekeringsgegevens van de vorige eigenaar. Die gegevens kunnen verouderd zijn of niet aansluiten bij jouw situatie.
Veelgestelde vragen
Is de herbouwwaarde hetzelfde als de marktwaarde?
Nee, de herbouwwaarde gaat over opnieuw bouwen, terwijl marktwaarde vooral afhangt van verkoopbaarheid en locatie.
Telt de grond mee bij de herbouwwaarde?
Nee, de grond telt normaal gesproken niet mee, omdat die na schade meestal aanwezig blijft.
Kan ik de herbouwwaarde zelf berekenen?
Ja, dat kan met woninggegevens en een herbouwwaardemeter, maar bijzondere woningen vragen vaak deskundige controle.
Moet ik verbouwingen doorgeven aan mijn verzekeraar?
Ja, vooral vaste verbeteringen zoals aanbouwen, dakkapellen en luxe installaties kunnen de herbouwwaarde verhogen.
Wat gebeurt er als mijn herbouwwaarde te laag is?
Dan kan onderverzekering ontstaan, waardoor een schadevergoeding mogelijk lager uitvalt dan de werkelijke herstelkosten.
Reacties