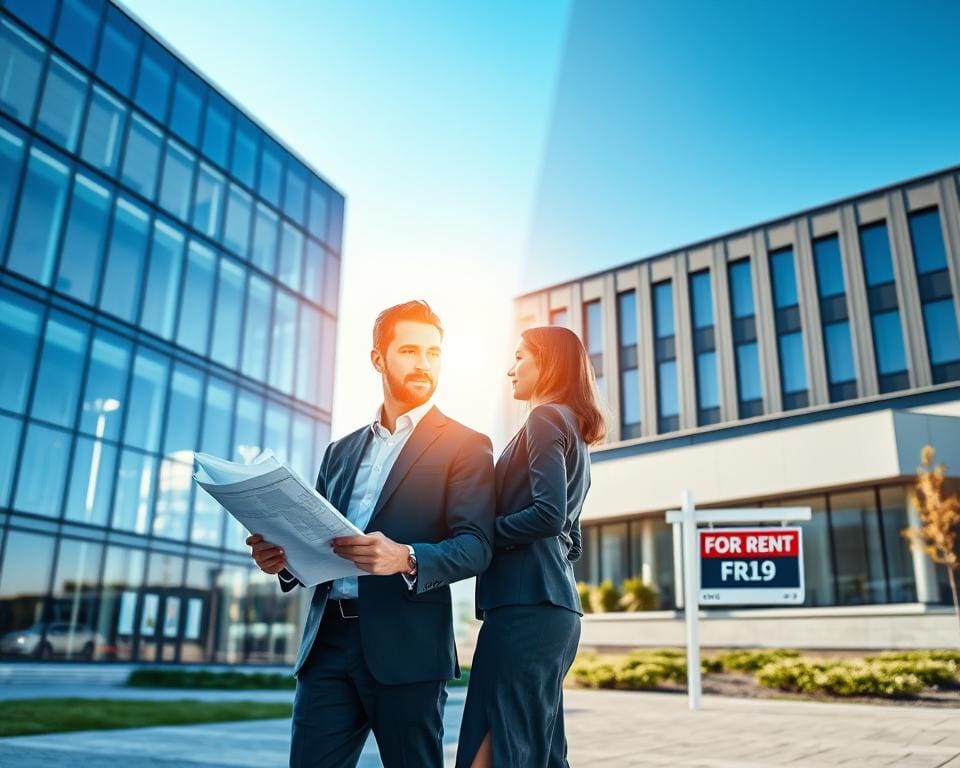
Een bedrijfspand kopen of huren is een belangrijke keuze voor je onderneming. Je vergelijkt niet alleen de prijs, maar ook je eigen middelen, maandelijkse lasten en financiële risico’s.
Met een bedrijfspand kopen bouw je mogelijk vermogen op en houd je meer zeggenschap over je zakelijke huisvesting. Daar staan een grote investering, onderhoud en een langlopende financiering tegenover.
Een bedrijfspand zakelijk huren vraagt vaak minder kapitaal. Je houdt daardoor meer ruimte voor personeel, voorraad of groei. Ook kun je meestal eenvoudiger verhuizen als je onderneming verandert.
De beste keuze hangt af van je bedrijfsmodel, locatiebehoefte en groeiplannen. In dit artikel ontdek je welke optie past bij jouw financiële positie en plannen met vastgoed voor ondernemers.
Bedrijfspand kopen of huren: welke optie past bij jouw onderneming?
De juiste huisvesting hangt af van je financiële ruimte, plannen en manier van werken. Denk bij een zakelijke locatie kiezen niet alleen aan de huur of koopprijs. Bereken ook onderhoud, bereikbaarheid, groei en de vrijheid die je nodig hebt.
Thuiswerken kan de behoefte aan vaste kantoorruimte verkleinen. Je bespaart mogelijk op elektriciteit, water en kantoorbenodigdheden. Een kleinere werkplek of een virtueel kantoor kan goed passen bij een onderneming met medewerkers op afstand. Lees meer over de voordelen van thuiswerken voor bedrijven.
Wanneer een bedrijfspand kopen financieel aantrekkelijk is
Een bedrijfspand kopen financieel aantrekkelijk maken lukt vooral wanneer je voldoende eigen vermogen hebt. Je moet de aankoop kunnen dragen zonder dat je dagelijkse bedrijfsvoering onder druk komt te staan. Blijf je lang op dezelfde plek, dan kan kopen meer rust geven.
Met eigendom bouw je mogelijk vermogen op. Je hebt meer vrijheid bij een verbouwing, inrichting en het gebruik van de ruimte. Een stijgende vastgoedwaarde kan gunstig zijn. Houd rekening met risico’s zoals waardedaling, leegstand en onverwachte reparaties.
Wanneer zakelijk huren meer flexibiliteit biedt
Zakelijk huren biedt flexibiliteit bij groei, krimp of een verhuizing. Je legt minder kapitaal vast in vastgoed. Dat geld kun je gebruiken voor personeel, voorraad, marketing of nieuwe technologie.
Een huurcontract maakt het vaak eenvoudiger om de ruimte aan te passen aan je bedrijf. Denk aan een kleiner kantoor bij minder personeel of extra vierkante meters tijdens een drukke periode. Controleer wel de looptijd, opzegtermijn en jaarlijkse huurverhoging.
Welke rol de groeifase van je bedrijf speelt
De groeifase van je onderneming bepaalt hoeveel zekerheid je nodig hebt. Een startende onderneming kiest vaak voor een flexibel kantoor, gedeelde werkplek of virtuele locatie. Zo blijven de vaste lasten overzichtelijk terwijl de omzet nog groeit.
Een stabiele onderneming heeft vaak beter zicht op personeel, omzet en huisvestingskosten. Een eigen pand kan dan passen binnen een bredere vastgoedstrategie. Weeg de verwachte groei af tegen de looptijd van financiering en de ruimte die je de komende jaren nodig hebt.
De kosten van een bedrijfspand kopen in Nederland
De kosten bedrijfspand kopen bestaan uit meer dan de verkoopprijs. Denk aan financiering, belastingen, advies en de kosten na de overdracht. Een helder overzicht helpt je om de aankoop goed te beoordelen.
Aankoopprijs, eigen inbreng en zakelijke financiering
De aankoopprijs vormt meestal de grootste uitgave. De waarde van het pand, de locatie en de staat van het gebouw spelen een belangrijke rol. Laat het pand taxeren voordat je een bod uitbrengt.
Bij een financiering vraagt de geldverstrekker vaak om een eigen bijdrage. De eigen inbreng bedrijfspand komt uit je spaargeld of uit middelen van je onderneming. Een hogere inbreng kan de rente en maandlast verlagen.
Bij zakelijke vastgoedfinanciering kijk je naar rente, aflossing en looptijd. Houd rekening met taxatiekosten, afsluitkosten en voorwaarden voor vervroegd aflossen. Vergelijk meerdere aanbieders voordat je een keuze maakt.
Overdrachtsbelasting, notariskosten en advieskosten
Bij de aankoop betaal je in veel gevallen overdrachtsbelasting. Het tarief hangt af van het soort pand en het gebruik ervan. De overdrachtsbelasting bedrijfspand kan een flinke invloed hebben op je totale budget.
De notaris maakt de leveringsakte op en regelt de inschrijving bij het Kadaster. Voor deze werkzaamheden betaal je notariskosten en kadastrale kosten. Een juridisch adviseur kan de koopakte en eventuele huurcontracten controleren.
Controleer vooraf of de verkoper btw in rekening brengt. De fiscale behandeling verschilt per situatie. Bespreek de gevolgen met een belastingadviseur, vooral wanneer je het pand deels verhuurt of verbouwt.
Onderhoud, verzekeringen en kosten voor verduurzaming
Na de aankoop krijg je vaste lasten die niet in de koopprijs staan. Voorbeelden zijn de opstalverzekering, gemeentelijke heffingen, beveiliging en energie. Neem deze posten mee in je maandelijkse begroting.
De kosten voor onderhoud bedrijfspand kunnen per jaar sterk verschillen. Een bouwkundige inspectie toont gebreken aan. Een meerjarenonderhoudsplan geeft zicht op schilderwerk, dakonderhoud, installaties en vervanging van onderdelen.
Verduurzaming vraagt een investering, maar kan het energieverbruik verlagen. Denk aan isolatie, zonnepanelen en ledverlichting. Controleer vooraf welke maatregelen passen bij het gebouw en welke subsidies beschikbaar zijn.
De kosten en voordelen van een bedrijfspand zakelijk huren
Bij huren houd je geld vrij voor personeel, voorraad en groei. De bedrijfspand huren kosten bestaan niet alleen uit de maandelijkse huur. Let op bijkomende lasten, contractvoorwaarden en jaarlijkse verhogingen.
Huurprijs, servicekosten en btw
De zakelijke huurprijs hangt af van de locatie, oppervlakte en staat van het pand. Je betaalt vaak een vast bedrag per maand. Controleer welke diensten in dit bedrag zijn opgenomen.
De servicekosten bedrijfspand kunnen bestaan uit schoonmaak, beheer, beveiliging en onderhoud van gedeelde ruimten. Soms vallen nutsvoorzieningen onder deze kosten. Vraag om een duidelijke begroting en controleer de jaarlijkse afrekening.
Let goed op btw op zakelijke huur. Btw-belaste verhuur is alleen mogelijk als aan de voorwaarden is voldaan. Als ondernemer kun je de btw vaak aftrekken, wanneer je recht op aftrek hebt. Bespreek dit met je boekhouder.
Huurcontract, indexatie en opzegmogelijkheden
Lees het huurcontract rustig door voordat je tekent. Controleer de looptijd, opzegtermijn en bestemming van het pand. Bekijk ook de afspraken over onderhoud, verbouwingen en herstel bij vertrek.
- Let op de waarborgsom of bankgarantie.
- Controleer hoe de huurprijs jaarlijks wordt aangepast.
- Vraag welke toestemming nodig is voor een verbouwing.
Een indexatie is vaak gekoppeld aan de consumentenprijsindex. Bereken de verwachte lasten over de hele looptijd. Een lage aanvangshuur kan later flink oplopen.
De invloed van zakelijke huur op je cashflow
Huren vraagt meestal minder startkapitaal dan kopen. Je hoeft geen grote eigen inbreng of aankoopkosten te betalen. Dat geeft ruimte voor investeringen in je onderneming.
Een vaste huur maakt je cashflow onderneming beter planbaar. Servicekosten, indexatie en btw kunnen het maandbedrag wel veranderen. Zet deze posten apart in je begroting en houd rekening met jaarlijkse stijgingen.
Je bouwt met huren geen eigendom op. De maandelijkse betaling levert geen vastgoedvermogen op. In ruil krijg je flexibiliteit en kun je makkelijker naar een andere locatie verhuizen.
Waar let je op bij de keuze tussen kopen en huren?
Bij de keuze bedrijfspand kopen of huren kijk je verder dan de maandlast. Bereken de totale huisvestingskosten over een vaste periode, bijvoorbeeld tien jaar. Neem ook rente, aankoopkosten, onderhoud, belastingen, verzekeringen, servicekosten, indexatie en de mogelijke restwaarde mee.
Wil je een bedrijfspand vergelijken, beoordeel dan ook de locatie en bereikbaarheid. Let op parkeerruimte, uitbreidingsmogelijkheden, het omgevingsplan en de technische staat. Een goede plek kan de omzet ondersteunen, terwijl achterstallig onderhoud later hoge kosten veroorzaakt.
Maak meerdere scenario’s voor groei, krimp en een verhuizing. Bereken ook wat er gebeurt bij een hogere rente of veranderende vastgoedprijzen. Kijk daarbij naar je liquiditeit en solvabiliteit. Een pand kan waarde opbouwen, maar een hoge financiering kan je financiële ruimte beperken. Het verwachte rendement bedrijfspand is daarom slechts één onderdeel van je beslissing.
Laat je zakelijke vastgoedkeuze waar nodig beoordelen door een financieel adviseur, accountant, makelaar en bouwkundig inspecteur. Zij kunnen cijfers, contractvoorwaarden en risico’s controleren. De voordeligste optie heeft niet altijd de laagste maandlast, maar past bij je strategie en blijft op lange termijn financieel houdbaar.